
Eighty years on, Portugal still hasn’t built
Housing cannot be left to the market, people said eighty years ago. Portugal wrote the right to a home into its Constitution and forgot to build the homes.
Eighty years ago an architect stood on a stage in Lisbon and said, in essence, that housing could not be left to speculation, that it was a duty of the public authorities, and that the State should buy land and lease it rather than sell it. It was Keil do Amaral, and the text, printed in 1945, could have been written this morning.
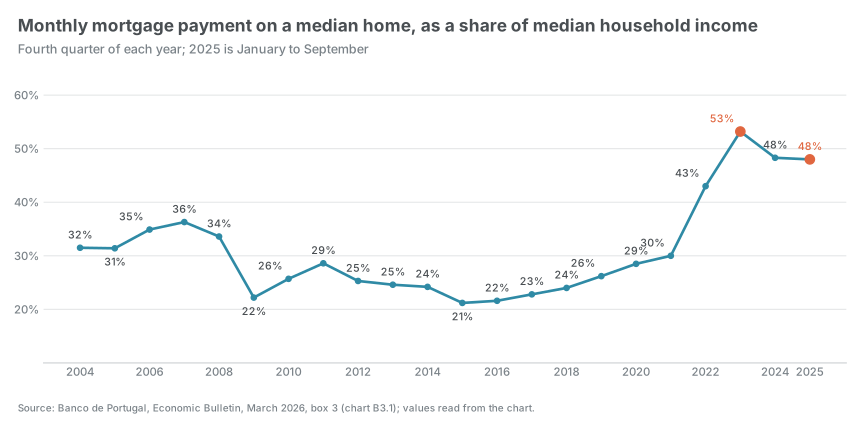
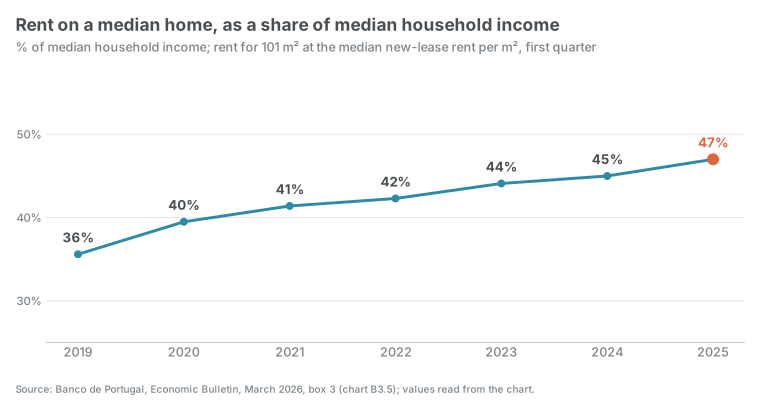
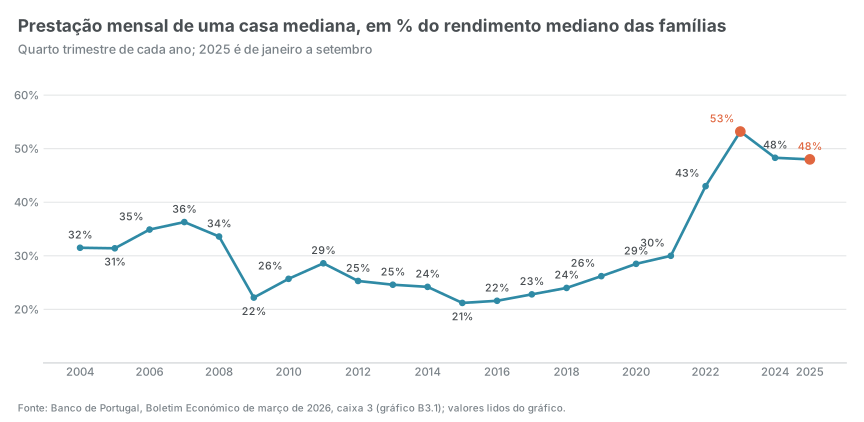
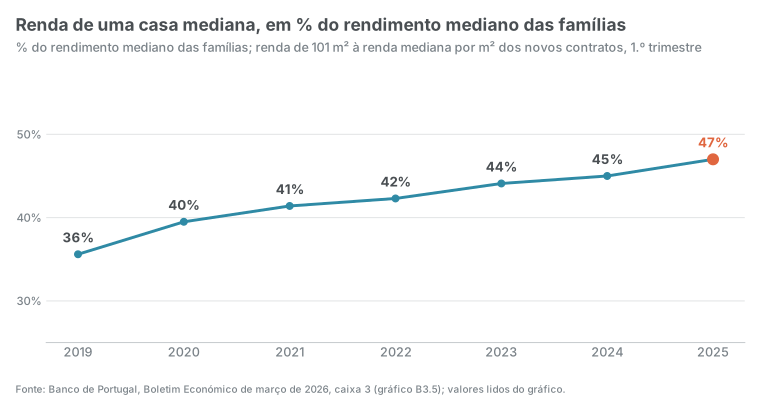
In Greater Lisbon, rents rose more than 76% in five years while the average wage rose 23% (ECO). According to the Banco de Portugal, the payment on a median home took between 21% and 30% of household income from 2009 to 2021 and 53% at the end of 2023; the rent on that home, 36% in 2019 and 47% in 2025. In Lisbon, in 2023, the payment on a median-priced home equalled the entire income of a median household.
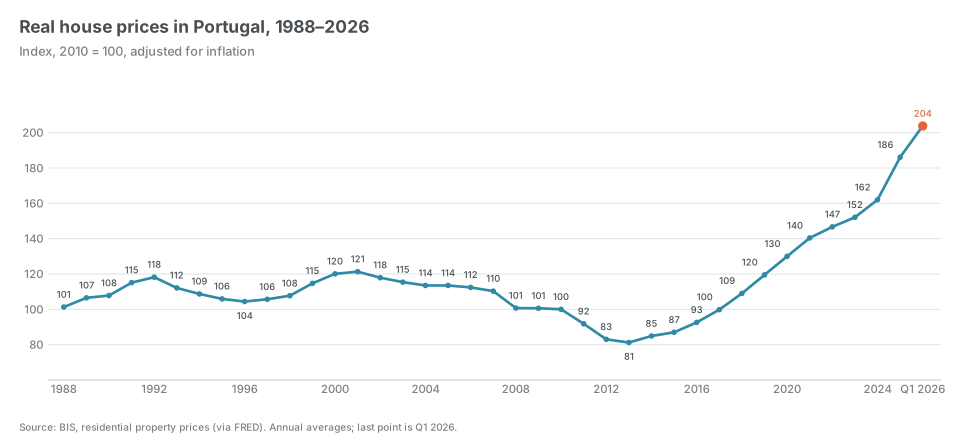
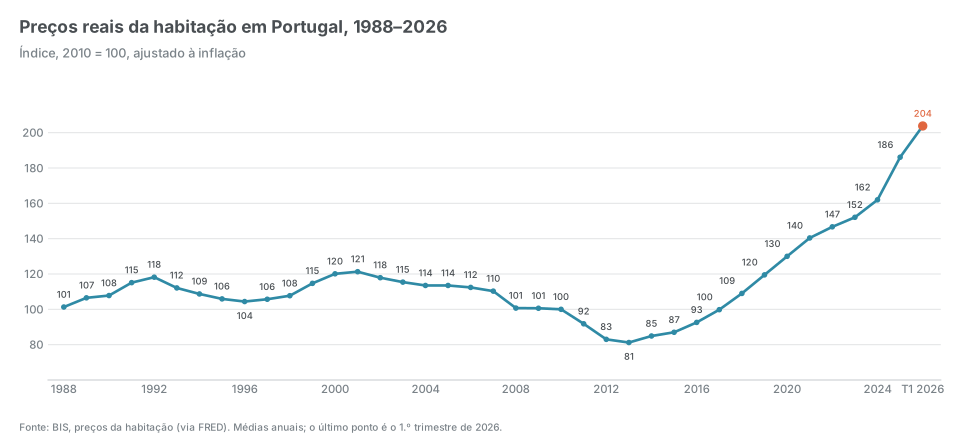
House prices were practically flat in real terms between 1988 and 2001, fell by a third until 2013 and have multiplied by 2.3 since (BIS). Of those born between 1977 and 1986, 61% owned a home in their early thirties; of those born between 1987 and 1996, 42% do. People have not changed. The price has.
We stopped building. The State has built on a large scale only once, to clear the shanty towns: 34,759 homes between 1993 and the end of the programme. Today public housing is about 2% of homes. The number of homes grew by about 82,000 a year between 1981 and 2011, 11,000 between 2011 and 2021 and 22,000 between 2021 and 2024 (Banco de Portugal, via ECO). A country that stops building hands the prices to whoever arrives next.
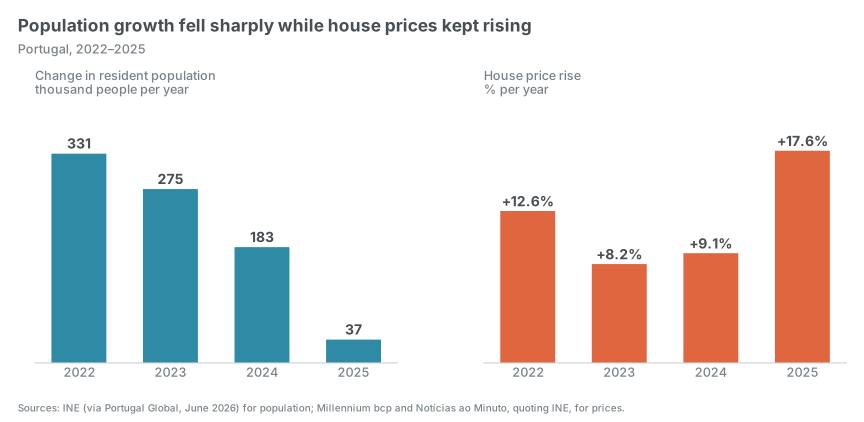
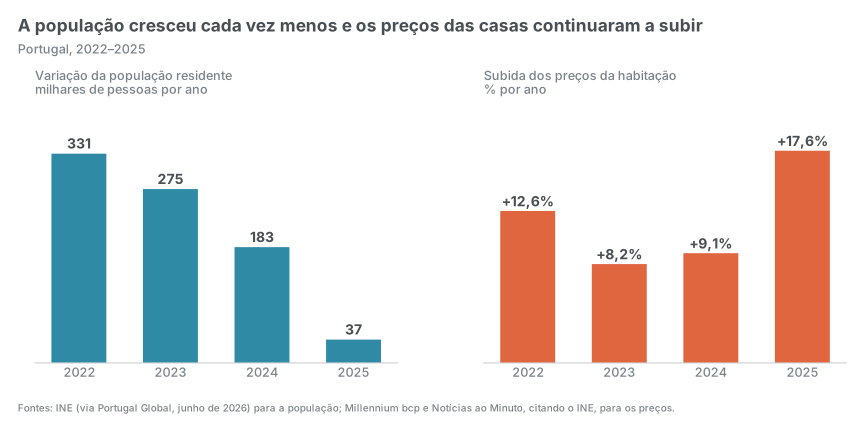
The response has been to subsidise buyers. It helps people get in, but with supply stuck it ends up in the asking price: a 2026 study found that sellers raised prices after the transfer-tax (IMT) exemption for young buyers, and that the saving was cancelled out within three to fifteen months. Blaming newcomers does not work either: population growth fell from 330,000 in 2022 to under 37,000 in 2025 (INE) and prices rose 17.6%. And freezing rents without building, the OECD warns, can reduce supply and quality.
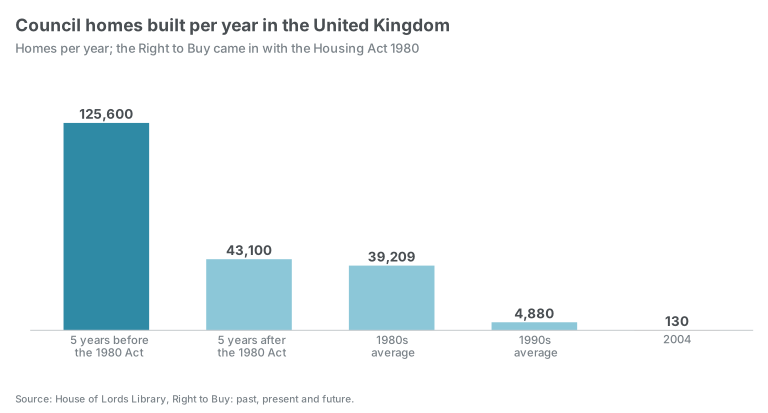
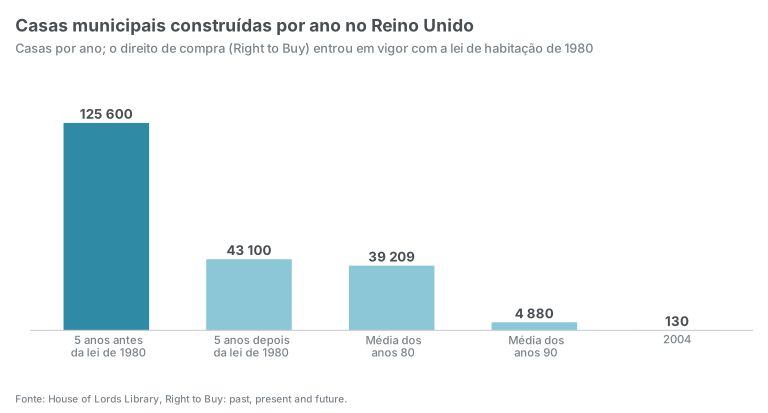
The United Kingdom shows what giving up costs. It built more than a million council homes between the wars and nearly two million after 1945, until they reached 31% of all homes in 1981. Then came Margaret Thatcher and the Right to Buy, of 1980: about 1.8 million were sold, at discounts of a third or more, and council building fell from about 125,600 homes a year to 130 in 2004. Much of what was sold ended up with private landlords, who grew from 500,000 in 1991 to two million in 2012, and the country was left with 1.4 million fewer households in social housing than forty years earlier. For Robertson (2017), housing was at the forefront of neoliberal reform in the United Kingdom, and the roots of the crisis lie in the 1980s, in two decisions: the sale of social housing, through the Right to Buy, and the expansion of mortgage credit after financial liberalisation. It was one branch of a much wider turn, which the IMF itself described in 2016 as “a strong and widespread global trend toward neoliberalism since the 1980s”.
Vienna took the opposite path: it kept building. About 42% of its homes are social, and a contribution of 1% of gross pay, rising to 1.5% in 2026, funds construction outside the annual budget (Climate and Community Institute). These systems have waiting lists and cost money, but they work, and the Banco de Portugal said in June that social housing reduces pressure on rents.
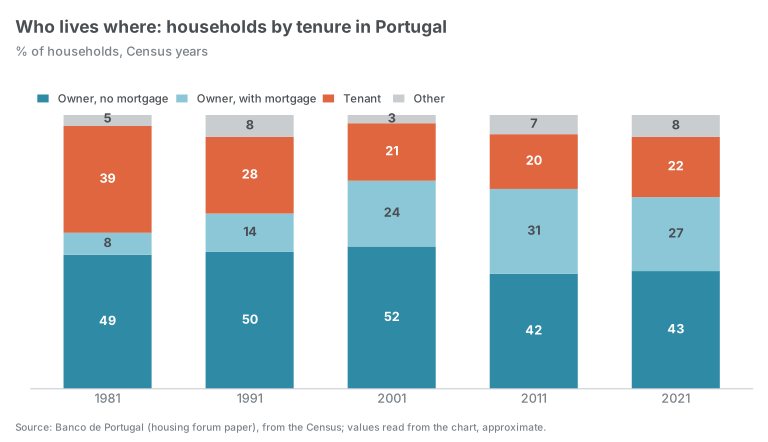
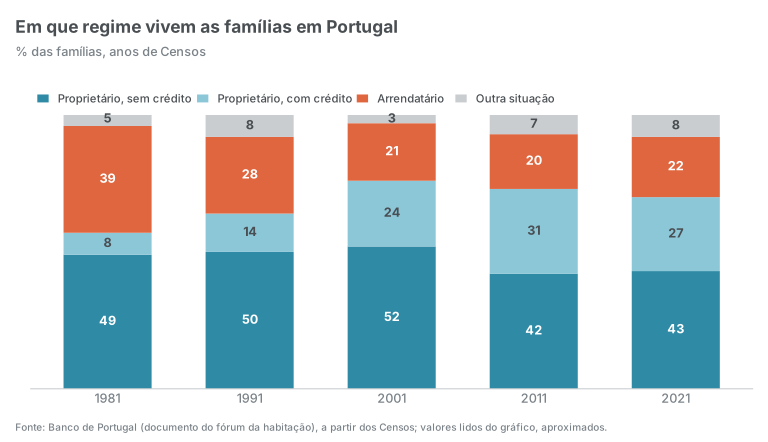
In Portugal, the turn to the market came mainly through credit. Between 1981 and 2001 the share of owners rose from 57% to about 75% of homes; housing policy stopped supporting the building of homes and began supporting households, with credit for buying at the centre; and household debt rose from 35% of disposable income in 1995 to 130.5% in 2009. The study by the Centro de Estudos Sociais in Coimbra sums up the outcome: the State chose a private housing market dominated by the financial sector, and invested little on its own side, since public spending on housing, as a rule, did not exceed about 1.5% of total public expenditure (Santos, Teles and Serra, 2014). At the same time, we wrote the right to housing into the Constitution and stopped doing what is needed to honour it.
The Constitution does not promise a free home, but a home of adequate size, in conditions of hygiene and comfort. A right is only honoured when someone is responsible for delivering it, and that someone has to be, permanently, the State and the municipalities: a public, non-profit landlord, funded outside the annual budget by long-term loans repaid from rents and a dedicated contribution, with homes that are never sold and public land that is leased, not sold. There are 723,000 vacant homes, 12% of the total, and 375,000 are neither for sale nor for rent, but most of those outside the market need repairs (Expresso, 2021 Census). They are not a substitute for building. We also need licensing that works: a building permit can take up to 31 weeks, among the longest in the EU. Tax benefits for buyers and taxes on empty homes serve as support, not as the solution.
They will say the problem is a lack of homes, not a lack of help for buyers. That is true, and that is why the proposal is not to hand more money to households but to build: a public landlord that makes homes and rents them at cost. They will say Vienna cannot be copied, but the Portuguese programme of the 1990s rehoused 32,333 households in about a decade. They will say the State builds badly; then let it build with accountable municipalities and non-profit partners, and let the homes be audited. They will say there is no money, but there is, in loans repaid by rents. What is missing is the decision.
Eighty years ago they were already saying that housing could not be left to speculation. We now know, from the United Kingdom and from ourselves, what happens when it is.
Sources
- Keil do Amaral, O Problema da Habitação (Cadernos Azuis, Livraria Latina Editora, Porto, 1945).
- Banco de Portugal, Economic Bulletin of March 2026, box 3 (effort rates); Banco de Portugal
- Banco de Portugal, “Habitação em Portugal nos últimos 40 anos” (2023)
- Diário de Notícias, “30 anos de PER” (34,759 homes and 32,333 households rehoused).
- Climate and Community Institute (Vienna); Housing Ireland (Denmark).
- Naqvi, Béland and Waddan, “Housing affordability and Thatcher’s right-to-buy policy”, Transforming Society, 2022.
- Robertson, M., “The great British housing crisis”, Capital & Class, 41(2), pp. 195-215, 2017.
- Ostry, Loungani and Furceri, “Neoliberalism: Oversold?”, Finance & Development, 2016 (transcript).
- Santos, Teles and Serra, “Finança e habitação em Portugal”, Centro de Estudos Sociais, University of Coimbra, 2014.
- Raquel Albuquerque and Sofia Miguel Rosa, “Nas áreas metropolitanas, 10% das casas estão vazias”, Expresso, 31 January 2025 (2021 Census, INE).
A habitação não pode ficar entregue ao mercado, dizia-se há oitenta anos. Portugal escreveu o direito à casa na Constituição e esqueceu-se de construir as casas.
Há oitenta anos, um arquiteto subiu a um palco em Lisboa e disse, em substância, que a habitação não podia ficar entregue à especulação, que era um dever das autoridades públicas e que o Estado devia comprar terrenos e cedê-los em vez de os vender. Era Keil do Amaral, e o texto, impresso em 1945, podia ter sido escrito esta manhã.
Na Grande Lisboa, as rendas subiram mais de 76% em cinco anos, enquanto o salário médio subiu 23% (ECO). Segundo o Banco de Portugal, a prestação de uma casa mediana pesava entre 21% e 30% do rendimento das famílias entre 2009 e 2021 e 53% no fim de 2023; a renda dessa casa, 36% em 2019 e 47% em 2025. Em Lisboa, em 2023, a prestação de uma casa de preço mediano igualava o rendimento inteiro de um agregado mediano.
Os preços das casas estiveram praticamente estagnados entre 1988 e 2001, caíram um terço até 2013 e multiplicaram-se por 2,3 desde então (BIS). Dos nascidos entre 1977 e 1986, 61% eram proprietários por volta dos 30 e poucos anos; dos nascidos entre 1987 e 1996, são 42%. As pessoas não mudaram. Mudou o preço.
Deixou de se construir. O Estado só construiu em grande escala uma vez, para acabar com as barracas: 34.759 casas entre 1993 e o fim do programa. Hoje a habitação pública ronda os 2% das casas. O número de casas cresceu cerca de 82 mil por ano entre 1981 e 2011, 11 mil entre 2011 e 2021 e 22 mil entre 2021 e 2024 (Banco de Portugal, via ECO). Um país que deixa de construir entrega os preços a quem chegar a seguir.
A resposta tem sido subsidiar quem compra. Ajuda a entrar, mas, com a oferta parada, acaba no preço pedido: um estudo de 2026 concluiu que os vendedores subiram os preços depois da isenção de IMT para jovens e que a poupança ficou anulada em três a quinze meses. Culpar quem chega também não resulta: o crescimento da população caiu de 330 mil em 2022 para menos de 37 mil em 2025 (INE) e os preços subiram 17,6%. E congelar rendas sem construir, avisa a OCDE, pode reduzir a oferta e a qualidade.
O Reino Unido mostra o que custa desistir. Construiu mais de um milhão de casas municipais entre as guerras e quase dois milhões depois de 1945, até chegarem a 31% de todas as casas em 1981. Depois veio Margaret Thatcher e o «direito de comprar», de 1980: venderam-se cerca de 1,8 milhões, com descontos de um terço ou mais, e a construção municipal caiu de cerca de 125.600 casas por ano para 130 em 2004. As casas vendidas foram parar em boa parte a senhorios privados, que passaram de 500 mil em 1991 para dois milhões em 2012, e o país ficou com menos 1,4 milhões de agregados em habitação social do que quarenta anos antes. Para Robertson (2017), a habitação esteve «na linha da frente da reforma neoliberal» no Reino Unido, e a raiz da crise está nos anos 1980, em duas decisões: a venda da habitação social, com o direito de comprar, e a expansão do crédito à habitação depois da liberalização financeira. Foi um ramo de uma viragem bem mais ampla, que o próprio FMI descreveu em 2016 como uma «forte e generalizada tendência global para o neoliberalismo desde os anos 1980».
Viena seguiu o caminho oposto: continuou a construir. Cerca de 42% das casas são sociais, e uma contribuição de 1% sobre o salário bruto, a subir para 1,5% em 2026, financia a construção fora do orçamento anual (Climate and Community Institute). Estes sistemas têm listas de espera e custam dinheiro, mas funcionam, e o Banco de Portugal disse em junho que a habitação social reduz a pressão sobre as rendas.
Em Portugal, a viragem para o mercado fez-se sobretudo pelo crédito. Entre 1981 e 2001, os proprietários passaram de 57% para cerca de 75% das casas; a política de habitação deixou de apoiar a construção de casas para passar a apoiar as famílias, com o crédito à compra como instrumento central; e a dívida das famílias subiu de 35% do rendimento disponível em 1995 para 130,5% em 2009. O estudo do Centro de Estudos Sociais de Coimbra resume o resultado: o Estado optou por um mercado privado de habitação, dominado pelo setor financeiro, e investiu pouco do seu lado, já que a despesa pública em habitação, em regra, não passou de cerca de 1,5% da despesa pública total (Santos, Teles e Serra, 2014). Ao mesmo tempo, escrevemos o direito à habitação na Constituição e deixámos de fazer o que é preciso para o cumprir.
A Constituição não promete uma casa gratuita, mas uma habitação de dimensão adequada, em condições de higiene e conforto. Um direito só se cumpre quando alguém é responsável por o entregar, e esse alguém tem de ser, de forma permanente, o Estado e os municípios: um senhorio público e sem fins lucrativos, financiado fora do orçamento anual com empréstimos a longo prazo pagos pelas rendas e uma contribuição dedicada, com casas que nunca se vendem e terreno público cedido e não vendido. Há 723 mil casas vagas, 12% do total, e 375 mil nem estão à venda nem para arrendar, mas a maioria das que estão fora do mercado precisa de obras (Expresso, Censos 2021). Não substituem a construção. Falta também um licenciamento que funcione: uma licença de construção pode demorar até 31 semanas, das mais longas da UE. Benefícios fiscais a quem compra e impostos sobre casas devolutas servem de apoio, não de solução.
Dirão que o problema é a falta de casas e não a falta de apoios a quem compra. É verdade, e por isso a proposta não é dar mais dinheiro às famílias, é construir: um senhorio público que faça casas e as arrende a preço de custo. Dirão que Viena não se copia, mas o programa português dos anos 90 realojou 32.333 agregados em cerca de uma década. Dirão que o Estado constrói mal; que construa então com municípios responsáveis e parceiros sem fins lucrativos, e que as casas sejam auditadas. Dirão que não há dinheiro, mas há, em empréstimos servidos pelas rendas. O que falta é a decisão.
Há oitenta anos já se dizia que a habitação não podia ficar entregue à especulação. Sabemos agora, pelo Reino Unido e por nós, o que acontece quando fica.
Fontes
- Keil do Amaral, O Problema da Habitação (Cadernos Azuis, Livraria Latina Editora, Porto, 1945).
- Banco de Portugal, Boletim Económico de março de 2026, caixa 3 (percentagens de esforço); Banco de Portugal.
- Banco de Portugal, «Habitação em Portugal nos últimos 40 anos» (2023).
- Diário de Notícias, «30 anos de PER» (34.759 casas e 32.333 agregados realojados).
- Climate and Community Institute (Viena); Housing Ireland (Dinamarca).
- Naqvi, Béland e Waddan, «Housing affordability and Thatcher’s right-to-buy policy», Transforming Society, 2022.
- Robertson, M., «The great British housing crisis», Capital & Class, 41(2), pp. 195-215, 2017.
- Ostry, Loungani e Furceri, «Neoliberalism: Oversold?», Finance & Development, 2016 (transcrição).
- Santos, Teles e Serra, «Finança e habitação em Portugal», Centro de Estudos Sociais, Universidade de Coimbra, 2014.
- Raquel Albuquerque e Sofia Miguel Rosa, «Nas áreas metropolitanas, 10% das casas estão vazias», Expresso, 31 de janeiro de 2025 (Censos 2021, INE).